| Código Darf | Descrição do tributo/contribuição | Período do Fato Gerador |
|---|---|---|
| 8053 | IRRF – Títulos de Renda Fixa – Pessoa Física | 11 a 20/outubro/2025 |
| 3426 | IRRF – Títulos de Renda Fixa – Pessoa Jurídica | 11 a 20/outubro/2025 |
| 6800 | IRRF – Fundo de Investimento sujeito à tributação periódica | 11 a 20/outubro/2025 |
| 6813 | IRRF – Fundo de Investimento em Ações | 11 a 20/outubro/2025 |
| 5273 | IRRF – Operações de SWAP | 11 a 20/outubro/2025 |
| 8468 | IRRF – Day-Trade – Operações em Bolsas | 11 a 20/outubro/2025 |
| 5557 | IRRF – Ganhos líquidos em operações em bolsas e assemelhados | 11 a 20/outubro/2025 |
| 5706 | IRPF – Juros remuneratórios do capital próprio (art. 9º da Lei nº 9.249/95) | 11 a 20/outubro/2025 |
| 5232 | IRRF – Fundos de Investimento Imobiliário (FII) e Fundos de Investimento nas Cadeias Produtivas do Agronegócio (Fiagro) – Resgate ou amortização de cotas ou distribuição de rendimentos | 11 a 20/outubro/2025 |
| 0924 | IRRF – Demais rendimentos de capital | 11 a 20/outubro/2025 |
| 3699 | IRRF – Aplicações financeiras em ativos de infraestrutura – Tributação Exclusiva | 11 a 20/outubro/2025 |
| 5029 | IRRF – Ganho de Capital – Integralização de Cotas com Ativos (art. 1º da Lei nº 13.043/2014) | 11 a 20/outubro/2025 |
| 5035 | IRRF – Fundos de Investimento – Lei nº 13.043/2014 (Art. 8º) e Lei nº 14.801/2024 (Art. 4º) | 11 a 20/outubro/2025 |
| 1605 | IRRF – Fundo de Investimento em Participações (FIP), Fundo de Investimento em Índice de Mercado (Exchange Traded Fund – ETF), Fundo de Investimento em Direitos Creditórios (FIDC) e Fundo Multimercado (FIM) | 11 a 20/outubro/2025 |
| 5286 | IRRF – Aplicações Financeiras | 11 a 20/outubro/2025 |
| 9453 | IRRF – Juros remuneratórios de capital próprio | 11 a 20/outubro/2025 |
| 0916 | IRRF – Prêmios obtidos em concursos e sorteios | 11 a 20/outubro/2025 |
| 8673 | IRRF – Prêmios obtidos em Bingos | 11 a 20/outubro/2025 |
| 9385 | IRRF – Multas e vantagens | 11 a 20/outubro/2025 |
| 1150 | IOF – Operações Crédito – Pessoa Jurídica | 11 a 20/outubro/2025 |
| 7893 | IOF – Operações Crédito – Pessoa Física | 11 a 20/outubro/2025 |
| 4290 | IOF – Operações de Câmbio – Entrada de moeda | 11 a 20/outubro/2025 |
| 5220 | IOF – Operações de Câmbio – Saída de moeda | 11 a 20/outubro/2025 |
| 6854 | IOF – Aplicações Financeiras | 11 a 20/outubro/2025 |
| 6895 | IOF – Factoring (art. 58 da Lei nº 9.532/97) | 11 a 20/outubro/2025 |
| 3467 | IOF – Seguros | 11 a 20/outubro/2025 |
| 4028 | IOF – Ouro, Ativo Financeiro | 11 a 20/outubro/2025 |
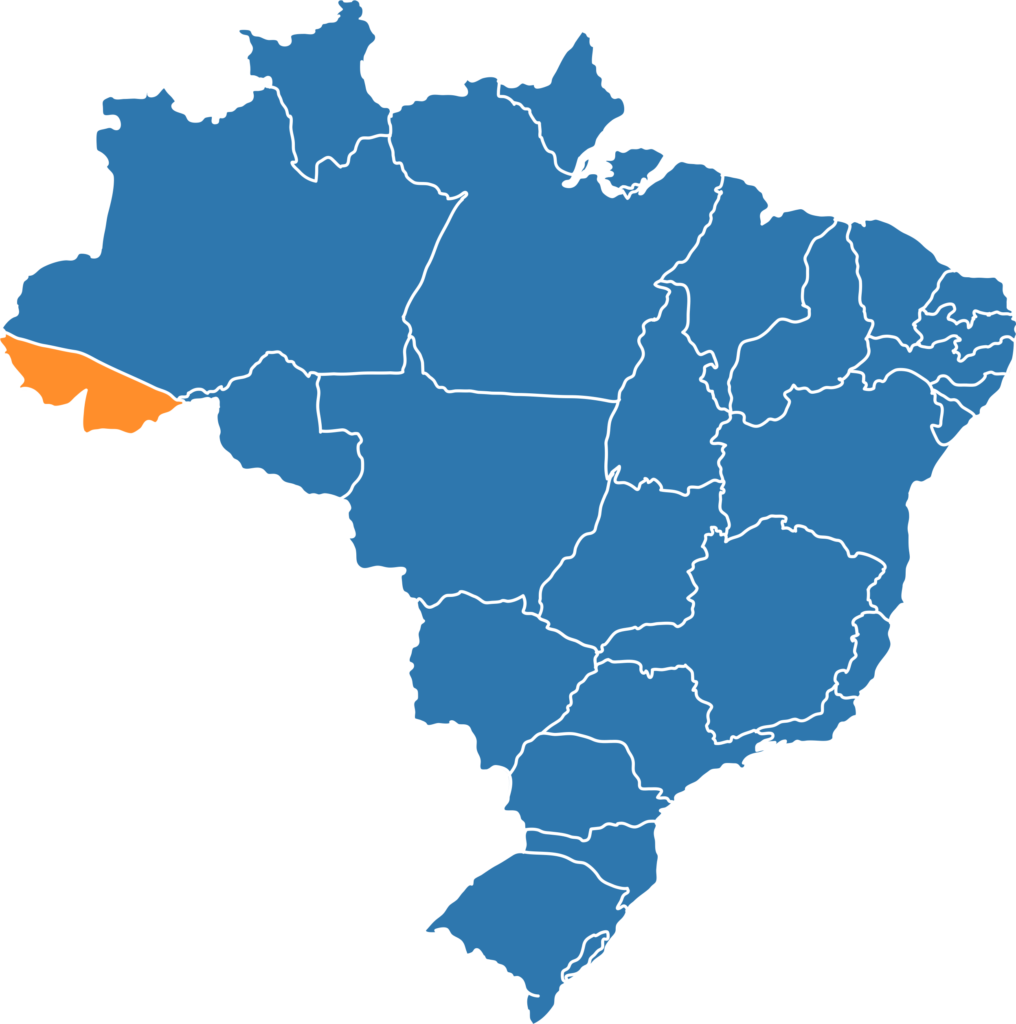
A alíquota do imposto nas prestações internas de serviços de transporte, inclusive nos casos de serviços iniciados ou prestados no exterior, é de 17%.
Já nas prestações interestaduais, a alíquota será de 12%.
Nota
A partir de 1º.04.2023, em face da publicação da Lei Complementar nº 422 , de 26.12.2022 – DOE AC de 27.12.2022, fica majorada a alíquota interna geral do imposto, que passará de 17% para 19%.
( RICMS-AC/1998 , art. 17 , I e II)